
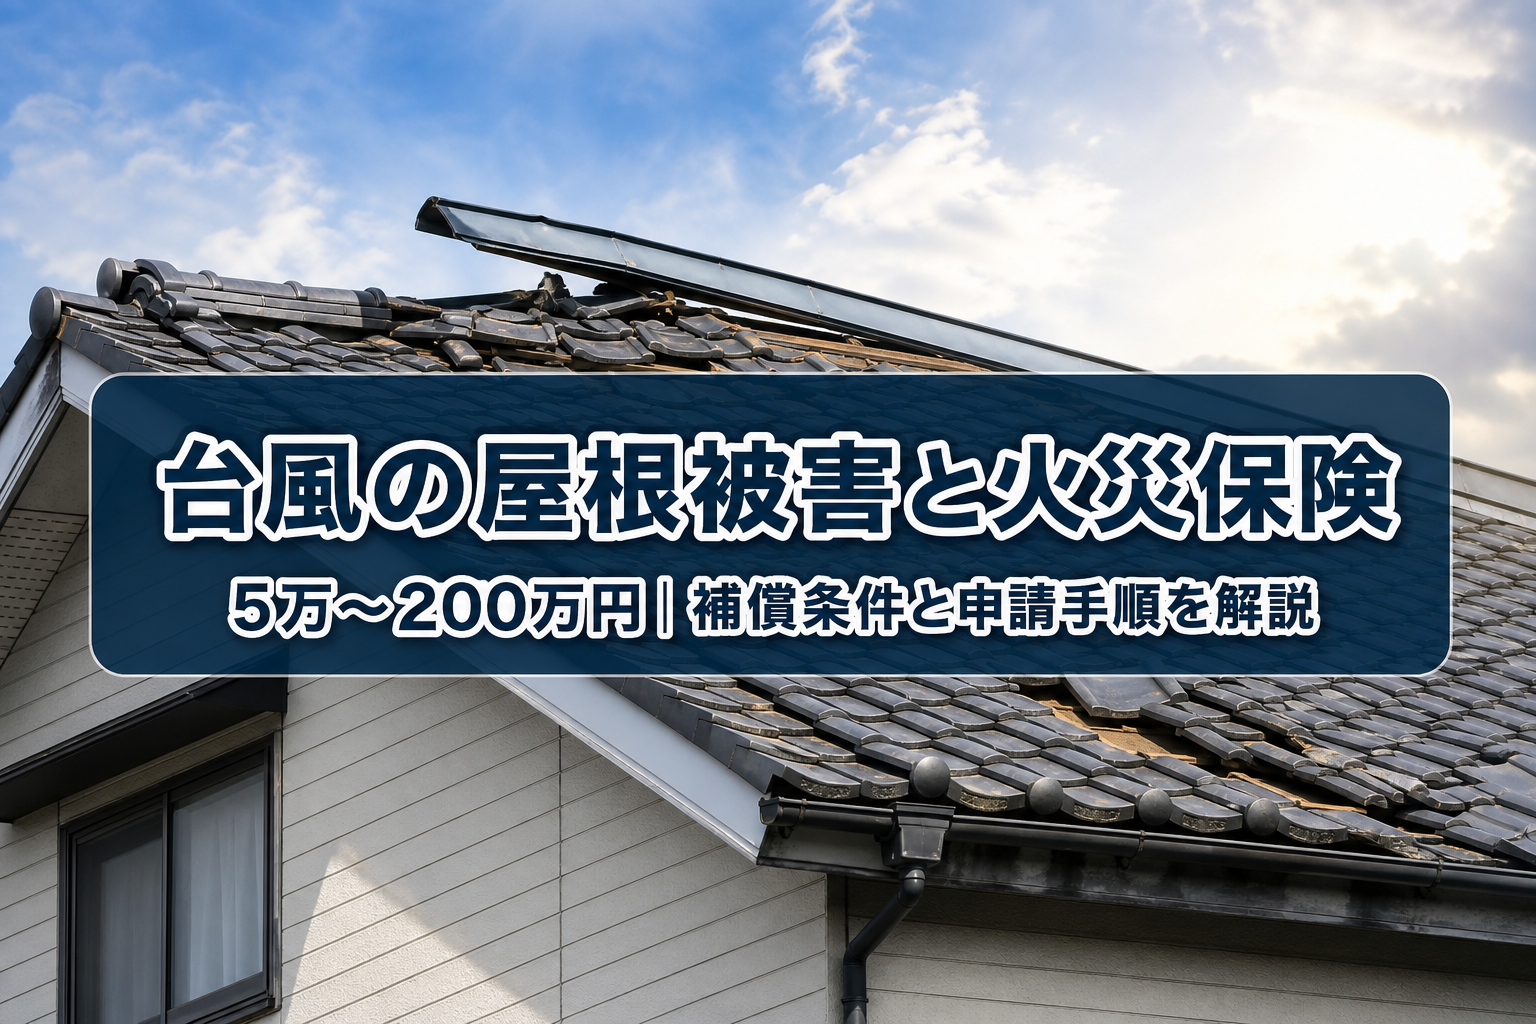
台風で屋根が壊れた場合、火災保険の「風災補償」に加入していれば修理費用の補償を受けられる可能性が高いです。棟板金の飛散・瓦のずれ・雨樋の破損などが対象で、被害発生から3年以内の申請が原則となります。ただし経年劣化と判断された箇所は対象外で、契約タイプによって受け取れる金額も変わります。
この記事では火災保険が使える条件、申請までの手順、費用相場、悪徳業者を避けるコツまでを一気に整理します。
台風のあとで「屋根が心配だけど自分で登るのは怖い」「保険がどこまで使えるのか分からない」と感じている方に向けて、初動から保険金受け取りまでを順を追って解説します。読み終える頃には、次にとるべき行動が明確になっているはずです。
台風被害は待ってくれません。初動を誤ると被害が二次的に拡大したり、保険の認定範囲が狭まったりする恐れがあります。逆に、正しい手順と知識があれば、費用負担を大きく抑えて元の暮らしを取り戻せます。屋根修理の実務と保険申請の両面から、安心につながる知識を身につけていきましょう。
台風で壊れた屋根に火災保険は本当に使えるのですか?
台風による屋根被害は、火災保険に「風災補償」が付帯していれば申請対象になります。日本で販売されている住宅向け火災保険の多くは風災補償が基本補償として含まれており、契約時に外していない限り台風被害も補償範囲に入ります。
火災保険という名前ですが、実際は火災・落雷・破裂爆発・風災・雹災・雪災・水災・盗難・水濡れなど幅広いリスクをカバーする商品です。台風による強風・飛来物での屋根損傷は「風災」に該当し、豪雨による床上浸水は「水災」に該当します。
屋根修理の話に限れば、風災補償が使えるかどうかがまず最初のチェックポイントになります。
まずは自宅の保険証券や契約時のパンフレットで「風災」の項目にチェックが入っているか確認しましょう。契約が家財のみになっている場合や、コスト削減で風災を外している場合は、建物本体である屋根の修理費は受け取れません。
補償対象になる屋根被害の具体例
台風時に風災補償で申請しやすい代表的な屋根被害は、以下のように整理できます。
- 棟板金(屋根の頂部を覆う金属部材)の浮き・飛散
- スレート・瓦のずれ、割れ、飛散
- 強風で飛んだ看板や枝が当たった屋根の破損
- 雨樋(あまどい)の変形・落下・破断
- アンテナ倒壊による屋根の二次被害
- 雪止め金具・谷板金・棟瓦の破損
目に見える屋根材の破損だけでなく、強風で下地の防水シートが露出した状態や、板金部材のビス浮きも対象になることがあります。屋根の上に登るのは危険なため、下から見て気になる変化があれば、まずは屋根専門業者に点検を依頼するのが安全です。
補償対象にならない被害はどんなケースですか
火災保険は「突発的な自然災害」による損害を補償する仕組みで、経年劣化やメンテナンス不足による損害は原則対象外です。
- もともと錆や腐食が進んでいて台風がきっかけで剥落した屋根材
- コーキングの寿命切れによるじわじわとした雨漏り
- 10年以上メンテナンスしていない屋根の全面的な劣化
- 台風が過ぎ去った後の長雨だけで生じた雨漏り
- 被害発生後に自分で修理してしまった箇所の追加請求
特に築15年以上経過している屋根では、保険会社が派遣する損害鑑定人から「経年劣化が主因」と判断されるケースが少なくありません。ただし「経年劣化と風災の混在」が認められた場合は、風災部分のみが査定される運用も一般的です。全面的にダメだと諦めず、まずは風災による損害を切り分けて申請する姿勢が重要です。
屋根材の種類ごとに風災リスクは違いますか
屋根材にはそれぞれ得意・不得意があり、台風時に破損しやすい部位も変わってきます。自宅の屋根材と破損しやすい部位を把握しておくと、被害発見の精度が上がります。
| 屋根材 | 台風時に壊れやすい部位 | 特徴・注意点 |
|---|---|---|
| スレート(薄型化粧スレート) | 棟板金・小口の欠け | 棟の釘浮きが多く、10年ごとの点検が目安 |
| 和瓦(陶器瓦) | 棟瓦のズレ・割れ | 瓦自体は丈夫だが、棟の漆喰劣化に注意 |
| 金属屋根(ガルバリウム鋼板) | 棟板金・軒先の捲れ | 軽量で耐震性は高いが、板金浮きが起きやすい |
| セメント瓦・モニエル瓦 | 瓦の割れ・塗膜剥がれ | 製造終了品も多く、代替材の確保が課題 |
| アスファルトシングル | 接着剥がれ・捲れ | 強風時にめくれやすく雨漏りに直結 |
屋根材ごとに補修方法や部材の入手性も異なるため、業者選びの際は「自宅の屋根材の施工実績があるか」を確認するのが安心です。特にセメント瓦・モニエル瓦は製造終了品も多く、同一品での差し替えができないことがあります。この場合は代替品や別工法での対応となるため、事前に業者と方針を擦り合わせておきましょう。
火災保険の「風災補償」とはどんな仕組みですか?
風災補償は、最大瞬間風速20m/秒以上の風で生じた損害を対象とする仕組みです。台風・竜巻・突風・強い季節風など、風による幅広い自然災害が該当します。
風速20m/秒は気象庁の分類で「非常に強い風」に相当し、樹木が大きく揺れて歩行が困難になるレベルです。
日本の気象庁が公開する台風データでは、令和以降も上陸時に最大瞬間風速40m/秒を超える台風が毎年のように観測されており、屋根被害のリスクは全国どこでも無視できません(出典: 気象庁「台風の統計資料」)。
実際の契約では、旧型商品と新型商品で保険金の計算方式が異なります。契約書に「フランチャイズ方式」「免責方式」のどちらが記載されているかを必ず確認してください。同じ保険料水準でも支給有無が大きく変わる部分です。
フランチャイズ方式と免責方式の違いは何ですか
火災保険の風災補償には、大きく分けて2種類の支払い方式があります。
- フランチャイズ方式:損害額が20万円以上でその全額、20万円未満なら0円という方式
- 免責方式(自己負担額方式):契約時に決めた自己負担額(3万円・5万円・10万円など)を差し引いて残額を支払う方式
- 免責0円方式:全額補償だが保険料は高め
2015年前後を境に、多くの損害保険会社はフランチャイズ方式から免責方式へ切り替えています。ただし古い契約のまま更新している場合はフランチャイズ方式のことがあり、修理費が20万円を超えるかどうかで受給の有無が分かれます。
「あと少しで20万円だから見積を盛ってほしい」といった依頼は保険金詐欺に該当するため、絶対に業者へ頼んではいけません。
免責方式の場合、自己負担額は契約時に選べます。保険料を抑えたい場合は自己負担額を高めに設定するのが一般的ですが、10万円の免責を設定していると小規模な被害では給付されないこともあります。自己負担額の設定は、家計と保険料のバランスをよく考えて選ぶことが大切です。
建物と家財の両方に補償が必要な理由
台風被害では、屋根の破損に伴って室内の家財も被害を受けるケースが少なくありません。
- 屋根の穴からの雨漏りで壁紙や天井が汚損
- 雨漏りで家電が故障(テレビ・パソコン・照明器具)
- ベッド・畳・カーペットの水濡れ
- 大切な書類や衣類の汚損
建物のみの契約だと屋根の修理費は補償されても、家財損害は自己負担になります。台風シーズン前に、建物と家財の両方が補償対象かを一度確認しておくと安心です。特に家電や家具の被害は総額が数十万円に膨らむこともあり、家財の風災補償があるかどうかが大きな分かれ目になります。
臨時費用保険金や残存物取片づけ費用も見逃せません
火災保険には主契約の保険金以外に、付帯される費用保険金があります。台風被害でも申請できる可能性があるため、見落とさないようにしてください。
- 臨時費用保険金:損害保険金の10〜30%を上限に、当面の生活費・仮住まい費用として支給
- 残存物取片づけ費用保険金:割れた瓦や飛散物の撤去費用
- 損害防止費用:応急処置に要した費用の実額
- 失火見舞費用(火災時)や修理付帯費用(部品交換時)など
費用保険金の内容や上限額は契約によって異なるため、証券の「特約」欄をよく確認しましょう。単純な屋根修理費だけを申請していると、本来受け取れる費用保険金を取りこぼしてしまうケースがあります。臨時費用は使途を細かく問われない設計のため、生活再建の初期資金として役立ちます。
また、地震による屋根被害は火災保険ではカバーされず、地震保険の対象となる点も忘れてはいけません。地震で瓦がずれて雨漏りが発生した場合、火災保険は使えず地震保険で対応します。台風と地震では制度が違うため、両方の備えを検討することがトータルの安心につながります。
地震保険は単独では加入できず、火災保険とセットで契約する必要がある点も覚えておきましょう。
台風で屋根が被害を受けたら最初に何をすべきですか?
台風後に屋根の被害を発見したら、安全確保・応急処置・被害記録の3つを同時進行で進めます。慌てて屋根に登ると転落事故につながるため、必ず地上や2階の窓から確認してください。
台風通過直後は屋根が濡れて滑りやすく、風で緩んだ板金が二次落下する危険もあります。厚生労働省の統計でも建設業以外の一般家庭からの転落死亡事故が毎年発生しており、DIYでの屋根修理は極めてリスクが高い作業です。命に関わる作業なので、必ずプロの手を借りるようにしてください。
安全確保のための応急処置
雨漏りが発生している場合や、屋根材の一部が飛散した場合の初動対応は以下のとおりです。
- ブレーカーを落として漏電・感電を防ぐ(濡れた家電がある場合)
- バケツ・雑巾・ビニールシートで室内の被害拡大を防ぐ
- 床の水気を拭き、家財を安全な場所に移動する
- 屋根の応急処置(ブルーシート養生)は屋根業者に依頼する
- 近隣への飛散物被害が心配なら周辺も撮影して記録
ブルーシート養生は屋根の上に登る危険作業のため、必ず専門業者へ依頼しましょう。応急処置の費用も後日の保険申請対象になるので、領収書は必ず保管してください。もし業者手配までに時間がかかりそうな場合は、室内側の被害拡大を防ぐ養生(ビニール・タオル)に集中するのが賢明です。
雨漏りを確認したら、天井裏の状態にも注意を向けましょう。天井のシミが広がっているときは、断熱材が濡れて重くなり、天井板が抜け落ちるリスクがあります。危険を感じたら、その部屋には入らず被害範囲を写真で記録した上で業者の到着を待ちます。
火災保険申請に必要な被害写真の撮り方
火災保険の請求では、被害写真の質と量が保険金の認定額に直結します。
- 建物全景(家全体が入る位置から)
- 被害箇所の中距離(屋根全体と被害部分の位置関係)
- 被害箇所の近接(部材の破損状態がわかる寄り写真)
- 寸法がわかるようスケール(メジャー)を写り込ませる
- 被害日時が特定できる新聞・スマホの日付表示と一緒に撮影
屋根上での撮影は必ず業者に依頼し、素人がドローンや脚立で無理をしないようにしてください。最近はスマートフォンの望遠モードで地上からある程度の記録が撮れます。まず自分でも記録を残し、そのうえで業者の点検で詳細写真を追加してもらう流れが安全です。
被害発生日を裏づける気象データも記録に残す
火災保険の申請では「いつの台風で被害が発生したか」を明確にする必要があります。気象庁の観測データを併せて記録しておくと、保険会社の判断がスムーズです。
- 台風の号数と接近・通過した日付
- 気象庁が発表した最寄観測点の最大瞬間風速
- 停電・断水・警報発令の状況(自治体発表)
- 被害を確認したタイミングと初動記録
気象庁のサイトでは過去の観測データを地点ごとに閲覧できます。「最大瞬間風速20m/秒」が風災認定の目安になるため、該当する台風時にどのくらいの風が吹いたかを併せて示せると、認定判断の後押しになります。
台風接近時のニュースやSNSのスクリーンショットも、被害発生タイミングの補足資料として保存しておくと役に立ちます。
火災保険の申請手順はどのように進めますか?
火災保険の申請手順は、「保険会社への連絡→書類作成→調査→支払い」の4ステップで進みます。標準的な事務処理期間は書類提出から30〜60日程度が目安です。
保険会社への一次連絡は電話やオンラインで契約者本人が行います。連絡した時点で保険金請求書一式や案内資料が郵送またはダウンロードで届き、そのフォーマットに沿って書類を整えていく流れです。分からない項目は担当者に電話で確認できるので、一人で抱え込む必要はありません。
火災保険申請で必要な書類の揃え方
提出書類は保険会社によって細部が異なりますが、共通して必要になるものは決まっています。
- 保険金請求書(保険会社所定様式)
- 事故状況説明書(発生日時・原因・被害内容を記載)
- 修理見積書(工事業者が作成)
- 被害写真(前述の3視点で複数枚)
- 建物の登記事項証明書または固定資産税納税通知書(必要時のみ)
- 被害額が大きい場合は罹災証明書(市区町村発行)
罹災証明書は市区町村の窓口で発行され、災害救助法が適用されるほどの大規模被害でなくても発行してくれる自治体があります。内閣府の指針では、被害の発生から遅滞なく交付することが求められています(出典: 内閣府「被災者生活再建支援制度・罹災証明」)。
保険会社の鑑定人調査で見られるポイント
損害額が大きい場合や被害内容が複雑な場合、保険会社は損害鑑定人を派遣します。
鑑定人は建築・損害査定の専門家で、被害箇所を実際に登って調査し、風災が原因かどうか、経年劣化との切り分け、修理範囲の妥当性、見積金額の相場性などをチェックします。虚偽の申告や過剰な見積は見抜かれるため、事実に基づく書類作成が重要です。
- 屋根業者に立ち会ってもらい技術的な質問に答えてもらう
- 被害発生前後の写真があれば準備しておく
- 過去の点検記録やメンテナンス履歴を用意する
- 不明点は鑑定人にその場で質問し、認定範囲を確認する
鑑定人はあくまで中立の立場で判断する専門家です。丁寧に応対し、質問には正確に回答することで、無用な誤解を避けられます。
申請から入金までのスケジュール感
「申請してどれくらいで保険金が入るのか」は多くの方が気になる点です。目安のスケジュール感を押さえておくと、修理契約や資金計画を立てやすくなります。
| ステップ | 目安期間 | ポイント |
|---|---|---|
| 保険会社への一次連絡 | 被害発見から1〜3日 | 電話またはWebで即日対応可 |
| 業者による現地調査・見積作成 | 連絡から1〜2週間 | 台風後は業者が混み合うことがある |
| 書類提出 | 見積完成から数日 | 不備なく揃えることが重要 |
| 鑑定人調査(必要時) | 書類提出から1〜3週間 | 被害額が大きい場合に実施 |
| 認定・入金 | 調査から2〜4週間 | 合計で30〜60日程度が一般的 |
大規模災害が発生した直後は保険会社の受付や鑑定人が混み合い、通常より時間がかかる場合があります。修理契約は保険金の入金を待たずに進めることが多いため、資金繰りのプランも合わせて相談しておくと安心です。
工事代金の支払いを保険金入金後にできる「後払い対応」を受けてくれる業者もあるので、契約前に確認しておきましょう。
被害の一次連絡から入金まで、目安として60日を1つのゴールにするとスケジュール感がつかみやすくなります。逆に半年以上経っても進まないようなら、担当者や代理店に状況確認の連絡を入れましょう。書類不備や追加資料の要望が保留になっていることもあります。
台風で壊れた屋根の修理費用の相場はどれくらいですか?
台風による屋根修理費用は、部分補修で5万〜30万円、広範囲の修繕や葺き替えで60万〜200万円が一つの目安です。被害の規模・屋根材の種類・勾配・階数によって金額は大きく変動します。
火災保険は「元の状態に戻す原状回復」の範囲で支払われるのが基本で、便乗した機能アップやグレードアップは対象外です。ただし同等品の入手が困難で代替材を使う場合など、実務上「同等品での復旧」は一般的に認められています。
被害箇所別の費用目安
- 棟板金の交換:10万〜30万円(釘浮き・剥がれを含む)
- スレート数枚の差し替え:3万〜10万円
- 瓦の部分差し替え:5万〜20万円
- 雨樋の交換:5万〜25万円(部分か全体かで大きく変動)
- ブルーシート養生(応急処置):2万〜10万円
- 広範囲の葺き替え・カバー工法:80万〜200万円
金額の幅が広い理由は、屋根材のグレード・足場の要否・勾配・破損範囲・立地条件(周辺の作業スペース)などが絡むためです。足場を組む必要がある2階建て以上では、足場代だけで15万〜25万円が加算されるのが一般的です。単に「屋根修理いくら?」と聞いても即答が難しいのは、これだけの変数があるためです。
また、被害範囲の把握には正確な調査が欠かせません。表面上は小さな被害でも、下地の合板や防水シートまで浸水しているケースがあります。表面補修だけで済ませると、数年後に雨漏りが再発してかえって高くつくことも珍しくありません。見積時には「下地の状態確認まで含めた診断」を依頼するのがおすすめです。
「火災保険で全額もらえる」は誤解です
SNSや訪問営業では「火災保険で無料修理」といった案内を見かけますが、これは誤解を招く表現です。
保険金は認定された損害額から免責金額を引いた分だけが支払われます。修理費が保険金を上回れば差額は自己負担、逆に見積より安く済んだ場合は差額を返還する必要はありません。ただしそれを狙って過剰見積を出させる行為は保険金詐欺に該当します。
適正な見積を作れる業者を選ぶことが、結果的に自分を守ることにつながります。
屋根修理と一緒に検討したい関連工事
屋根修理のために足場を組む場合、同時に施工することで費用効率が上がる関連工事もあります。
- 外壁の塗装や補修
- 雨樋の交換や清掃
- 破風板・鼻隠しの補修
- ベランダ防水の再施工
- アンテナや太陽光パネルの点検
ただし保険金でカバーされるのはあくまで台風で被害を受けた部位のみです。関連工事の費用まで保険で賄えるわけではないので、その部分は自己資金で計画する必要があります。とはいえ足場代(15万〜25万円)を1回で使い切れるメリットは大きく、長期的な住宅維持コストを抑えられます。
屋根と外壁の工事タイミングを合わせるには、事前に信頼できる業者と長期計画を組んでおくのが理想です。台風被害を機に住まいのメンテナンス全体を見直せば、次の10年を安心して過ごせる住まいへとアップデートできます。修理と点検の履歴が資産価値の維持にもつながります。
火災保険を使うときに注意すべき点はありますか?
火災保険の申請には、3年の時効と、悪徳な保険金請求代行業者の存在という2大リスクがあります。この2点を押さえておくと、トラブルの多くは事前に避けられます。
保険法により、火災保険の請求権は損害発生から3年で時効消滅します。台風後にすぐ気づかなかった被害でも、後から見つけたら早めに申請を進めることが大切です。時効直前の駆け込み申請は書類不備で認定が難しくなる傾向があるので、余裕を持って動きましょう。
悪徳な保険金請求代行業者の手口
台風の翌日に飛び込み営業で「無料で調査します」と訪問し、契約後に高額な手数料を請求する業者が問題視されています。
- 「保険金で必ず無料になる」と断言してくる
- 保険金額の30〜50%の高額な手数料を要求する
- 「クーリングオフはできない」と虚偽の説明をする
- 被害を過剰に見せる写真の撮り方を指示してくる
- 屋根に登ってわざと破損させる悪質行為に及ぶ
国民生活センターにも「保険金で自己負担なく住宅修理ができる」という勧誘トラブルの相談が毎年多数寄せられています(出典: 国民生活センター「保険金で自己負担なく住宅修理ができるという勧誘トラブル」)。契約前に必ず家族や保険会社に相談し、その場で判子を押さないことが重要です。
訪問販売で契約した場合、特定商取引法によりクーリングオフ制度が使えます。契約書面を受け取った日から8日以内であれば、書面通知だけで違約金なしで解約できるので、この期間内に落ち着いて内容を確認することが大切です。少しでも「押し切られた」感覚があるなら、迷わずクーリングオフを検討しましょう。
信頼できる屋根業者を見極めるチェックポイント
火災保険を上手く活用するには、業者選びの目利きが不可欠です。以下のポイントを押さえて業者を比較しましょう。
- 建設業許可または屋根工事業の登録があるか
- 自社施工か(下請け丸投げでないか)
- 過去の施工事例を写真つきで開示しているか
- 見積書に工事内容と数量・単価が明記されているか
- 保険申請の代行料や成功報酬を過度に請求していないか
- アフター保証や定期点検の内容が明確か
相見積もりは2〜3社が目安です。同じ被害内容でも業者によって工法や単価が異なるため、金額だけでなく提案内容の妥当性も比較しましょう。極端に安い見積や逆に高すぎる見積は、後々のトラブル原因になりがちです。相見積もりの際は同じ条件(同じ写真・同じ範囲)で依頼し、金額の内訳を並べて比較することが大切です。
また、保険申請と工事を同じ業者にまとめて依頼するかどうかも判断ポイントです。ワンストップで進められる安心感がある一方、業者が調査から申請、工事までを一手に握ると比較検討がしにくくなる面もあります。自分の希望や状況に応じて柔軟に判断してください。
3年の時効と例外的なケース
時効の考え方は「被害を認識できるようになった時点から3年」で運用されるのが実務ですが、判断が難しいケースもあります。
- 被害発生日は台風接近日など具体的に特定する
- 気象庁の観測データで最大瞬間風速20m/秒以上を確認できると強い
- 過去の台風被害でも3年以内なら申請可能
- 被害箇所を修理してしまうと因果関係を証明しにくい
- 複数回の台風被害はそれぞれ別事故として申請できる
すでに修理してしまった場合の対処
先に修理を済ませてしまった場合も、修理前の写真と工事の領収書が残っていれば申請できることがあります。
ただし保険会社の鑑定人が現場を確認できない以上、認定範囲が縮小される可能性は高くなります。急を要する応急処置以外は、写真撮影と保険会社への一次連絡を済ませてから本工事に着手するのが安全です。工事前に写真を撮り、業者と工程を共有しておけば、後の申請でも証拠が揃いやすくなります。
近隣被害・第三者被害が発生した場合の考え方
台風で自宅の屋根材が飛び、隣家の車や外構を傷つけてしまうケースもあります。この場合の補償関係は少し複雑です。
- 自然災害による飛散物被害は、原則「自分の火災保険」で対応する
- 民法上の「無過失責任」ではないため、加害者側に賠償義務は生じにくい
- ただし明らかな整備不良(釘浮き放置など)は損害賠償の対象になり得る
- 個人賠償責任特約が付いていれば飛散物被害もカバーできる場合がある
近隣とのトラブルを避けるためにも、日ごろから屋根のメンテナンス履歴を残しておくことが有効です。台風後は近隣の屋根や外構の状態も気にかけ、明らかに自宅からの飛散物が原因と考えられる場合は、速やかに謝罪と保険対応の相談に動きましょう。
感情的な話し合いになる前に、保険会社や代理店に相談して調整に入ってもらうのが、双方にとって安全な進め方です。
台風シーズン前に確認しておきたい保険と屋根はありますか?
台風シーズン前には、火災保険の補償内容と屋根の健康状態の2点をセットで確認しておくのが理想です。備えができていれば、万が一の被害でも冷静に動けます。
特に築10年以上の住宅では、棟板金の釘やビスが緩みやすく、瓦のずれや雨樋の詰まりも起こりがちです。台風のたびに慌てて業者を探すよりも、事前に信頼できる屋根業者と関係を作っておくと、いざというときにスムーズです。
保険の見直しチェックリスト
- 風災補償が付帯されているか
- 免責方式かフランチャイズ方式か
- 免責金額の設定額
- 建物と家財の両方が対象か
- 臨時費用保険金(片付け費用など)が付いているか
- 証券・保険会社連絡先を家族と共有しているか
証券が手元にないときは、保険会社のマイページや代理店から契約内容を取り寄せられます。台風接近が予測される時期になってからでは対応が遅れがちなので、平時のうちに確認しておきましょう。
屋根の事前点検で見ておきたいポイント
- 棟板金の浮き・釘抜け
- スレート・瓦のズレや割れ
- 雨樋の詰まりや歪み
- コーキング・シーリングの劣化
- 屋根塗装の色あせ・剥がれ
点検自体は無料で行う屋根業者も多く、報告書として結果を残してくれるところもあります。事前点検の記録があると、後日「被害前の状態」を証明する強力な資料になり、保険申請の際にも役立ちます。
台風接近が予測されたときの直前対策
台風の進路情報が出たら、被害を最小限に抑えるためにできる対策があります。数時間の準備で被害額が大きく変わることもあります。
- ベランダ・庭の飛散物(植木鉢・物干し竿・ゴミ箱)を屋内に移す
- 雨戸・シャッターを閉め、窓ガラスに養生テープを貼る
- 雨樋の落ち葉・ゴミを事前に除去して詰まりを防ぐ
- 停電に備えて懐中電灯・モバイルバッテリー・水を用意する
- 火災保険の証券番号と保険会社の連絡先をスマホに保存する
- ハザードマップで自宅周辺の浸水・土砂災害リスクを確認する
特に雨樋の詰まりは、屋根や外壁への雨水浸入を招く要因になります。屋根の上まで手が届かなくても、地上から見上げて明らかに詰まっている様子があれば、事前に業者に依頼して清掃してもらうと安心です。
保険と一緒に確認したい住まいの備え
火災保険の準備と並行して、住まい全体の防災対策も見直しておきましょう。備えが多層になっているほど、被害後の暮らしを守れます。
- 火災保険の証券と保険会社の連絡先をすぐ取り出せる場所に保管
- 屋根業者の緊急連絡先を家族で共有
- 建物・家財の写真を平時に撮っておく(被害前後の比較用)
- 過去のメンテナンス・修理履歴の整理
- 停電時に情報収集するためのラジオ・充電手段の確保
これらは特別なコストがかからず、時間を割けば整えられる備えばかりです。保険と実務の両面から備えておくことで、次の台風シーズンを安心して迎えられます。備えは「準備した瞬間」ではなく「使うべき瞬間」に価値が最大化されるものです。忙しい平時にこそ、少しずつでも進めておく意識が大切です。
火災保険と屋根修理でよくある質問
Q. 保険金が下りる前に修理を始めても大丈夫ですか?
A. 応急処置は先行して問題ありませんが、本格的な修理は保険会社への一次連絡と被害写真の記録を済ませてから着手するのが安全です。修理後は鑑定調査で被害の全容を確認できず、認定額が減額される可能性があります。急を要する雨漏り止めのブルーシート養生などは、領収書を残せば後で申請対象になります。
Q. 築20年を超えた屋根でも火災保険は使えますか?
A. 築年数だけで一律に対象外となるわけではなく、被害箇所ごとに風災と経年劣化を切り分けて判断されます。棟板金の飛散や瓦の割れなど、明らかに台風の強風が原因と判断される損害であれば、築20年以上でも認定される事例はあります。
ただし全体的な劣化が進んでいる場合は、鑑定人から経年劣化との判断が下されやすくなります。
Q. 保険金の使い道は屋根修理に限定されますか?
A. 火災保険の保険金は「損害の補填」として支払われるもので、使い道自体は契約者の裁量に委ねられています。したがって全額を屋根修理に使わなくても法的な問題はありませんが、修理をせず放置すると次の台風でさらに被害が広がるリスクがあります。
保険金を修理に充てるのが本来の目的であることは意識しておきましょう。
Q. 火災保険を使うと翌年の保険料は上がりますか?
A. 自動車保険と違い、火災保険には等級制度がないため、保険を使ったからといって翌年の保険料が個別に上がることはありません。ただし損害保険業界全体で自然災害の支払いが増えると、次回更新時に商品自体の保険料が改定されることはあります。安心して申請してよい仕組みですが、乱用すべきものではありません。
Q. 屋根業者から「調査料無料」と言われました。頼んでも大丈夫ですか?
A. 調査そのものが無料の業者は多くありますが、契約前に「見積書・修理内容・費用明細・キャンセル条件・保険申請代行の有無と手数料」を書面で確認してください。契約後にクーリングオフ制度(訪問販売なら契約書面受領日から8日以内)が使えることも覚えておくと安心です。
少しでも不安があれば、複数社の相見積もりを取りましょう。
Q. 保険金申請の代行を業者にお願いしてもよいですか?
A. 保険金請求はあくまで契約者本人が行うのが原則です。屋根業者は「事故状況説明書の記載サポート」や「見積書・写真の準備」に協力する立場で、書類の提出や連絡そのものを代行することはできません。代行を名乗って高額な手数料を請求する業者は、消費者保護の観点から問題があるので断りましょう。
Q. 賃貸住宅に住んでいる場合はどうすればよいですか?
A. 建物本体(屋根や外壁)は貸主(大家)の火災保険で対応し、入居者は家財保険で室内被害をカバーする形が一般的です。雨漏りなど建物側の被害は速やかに管理会社や貸主に連絡し、家財に被害が及んだ場合は自分の家財保険で申請します。
この役割分担を混同すると初動が遅れるので、契約時にしっかり確認しておきましょう。
まとめ
台風による屋根被害と火災保険の関係について、補償条件・申請手順・費用相場・注意点までを一通り整理しました。最後にポイントをまとめておきます。
- 台風による屋根被害は、風災補償付き火災保険の対象になり得る
- 棟板金の飛散・瓦割れ・雨樋破損などが典型的な補償対象
- 免責方式かフランチャイズ方式かで受給ロジックが異なる
- 申請には保険会社連絡・見積書・写真・事故状況説明書が必要
- 3年の時効と悪徳業者の存在に注意する
- 被害額から免責金額を差し引いた金額が実際の受取額となる
被害から時間が経つほど因果関係の証明は難しくなります。台風後に少しでも屋根の異変を感じたら、まずは信頼できる屋根専門業者の点検を受け、そのうえで保険会社に相談する流れを取ると失敗しにくくなります。
日ごろから証券の保管場所や連絡先を家族で共有しておくと、いざというときの初動が驚くほどスムーズになります。
火災保険はいざというときの生活再建の柱です。とはいえ制度の全容を1人で正しく把握するのは難しいので、屋根の実務に詳しい業者と保険会社の担当者、必要に応じて代理店の力も借りましょう。プロと連携しながら、無理のない範囲で正確に手続きを進めることが、結果として一番の近道になります。
この記事で得た知識を、次にとる一歩に役立ててください。屋根の状態が気になる方、火災保険の使い方を相談したい方は、ぜひ下記からお気軽にお問い合わせください。